Skat på Mino Casino-gevinster i Danmark
 Available in US
Indholdsfortegnelse
Dansk skat
Ved kontrollen den 23. september 2026 er Mino knyttet til GBL Solutions N.V. på Curaçao. SKAT gør gevinster fra udenlandske online spil uden dansk tilladelse skattefri kun, hvis alle de angivne betingelser er opfyldt, herunder at udbyderen har hjemme i et EU/EØS-land. Curaçao er et oversøisk land og territorium knyttet til Nederlandene, men er ikke en del af EU-territoriet eller det indre marked. Mino opfylder derfor ikke EU/EØS-betingelsen, og nettogevinster falder efter den aktuelle SKAT-regel uden for skattefriheden.
Det er en Mino-specifik anvendelse af den nuværende offentlige regel, ikke en påstand om at alle udenlandske casino-gevinster altid beskattes. Skattebehandlingen afhænger af udbyderens placering, licens, myndighedskontrol og om det tilsvarende spil lovligt kan udbydes i Danmark.
SKATs hovedregel
Udenlandske onlinegevinster er kun skattefri, når alle krav er opfyldt
SKAT skelner mellem online spil hos en udbyder med dansk tilladelse og online spil hos en udenlandsk udbyder uden dansk tilladelse. Gevinster hos en online spiludbyder med dansk tilladelse er skattefrie for spilleren. For en udenlandsk onlineudbyder kræver skattefriheden derimod, at flere betingelser er opfyldt samtidig.
| SKAT-betingelse for udenlandsk online spil | Mino-kontrol pr. 23.09.2026 | Resultat |
|---|---|---|
| Udbyderen har hjemme i et EU/EØS-land | GBL Solutions N.V. er Curaçao-baseret | Ikke opfyldt |
| Udbyderen har licens til at udbyde spil | GBL Solutions N.V. har aktiv CGA-licens | Dokumenteret |
| Spillet er godkendt og kontrolleret af en offentlig myndighed | CGA er den dokumenterede regulator for operatørens licens | Regulatorisk licens dokumenteret |
| Det tilsvarende spil kan lovligt udbydes i Danmark | Online casino som spiltype kan udbydes med dansk tilladelse | Spiltypen findes i dansk regulering |
Fordi SKAT kræver, at alle betingelser er opfyldt, er den første række afgørende for Mino. Når EU/EØS-hjemstedskravet ikke er opfyldt, bliver resultatet ikke ændret af, at operatøren samtidig har en spillelicens i Curaçao.
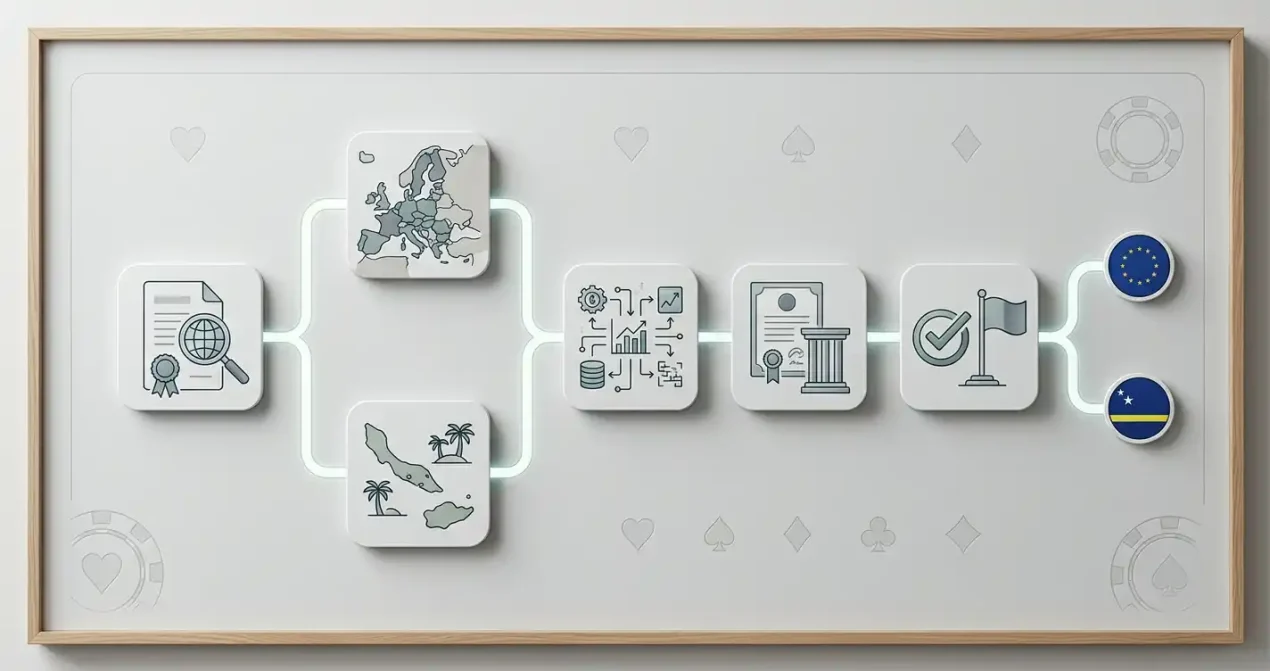
Curaçao og EU
Curaçao er knyttet til Nederlandene, men er ikke en del af EU-territoriet
Det kan være let at misforstå Curaçaos relation til Nederlandene som om øen dermed automatisk var en del af EU/EØS. Europa-Kommissionen klassificerer Curaçao blandt de oversøiske lande og territorier, der har særlige forbindelser til medlemsstater, men som ikke er del af EU-territoriet eller det indre marked.
Det er den sondring, der gør den Mino-specifikke skattevurdering mulig. Operatøren er dokumenteret som Curaçao-baseret, og Curaçao opfylder derfor ikke SKATs EU/EØS-hjemstedskrav til udenlandske onlineudbydere.
Licensdetaljerne og forskellen på Curaçao-status og dansk tilladelse gennemgås separat på siden om Mino Casino licens. På skattesiden er jurisdiktionen kun relevant, fordi SKAT direkte gør udbyderens hjemsted til en af betingelserne for skattefrihed.
Dansk tilladelse
En dansk onlinekasino-tilladelse giver en anden skatteposition for spilleren
SKAT oplyser, at gevinster hos en online spiludbyder med dansk tilladelse til væddemål og/eller onlinekasino er skattefrie for spilleren. Begrundelsen er, at udbyderen betaler den relevante danske spilleafgift. Den regel er enklere end testen for en udenlandsk udbyder uden dansk tilladelse.
Ved den aktuelle kontrol blev der ikke fundet Mino, GBL eller minocasino i Spillemyndighedens liste over udbydere med dansk tilladelse. Derfor kan den danske skattefrihedsregel for licenserede onlineudbydere ikke anvendes på Mino ud fra den nuværende registerstatus.
Det er vigtigt ikke at vende argumentet om. Fraværet af en dansk tilladelse betyder ikke automatisk, at enhver udenlandsk gevinst er skattepligtig. SKAT har netop en separat regel for udenlandske online spil, og nogle udenlandske udbydere kan opfylde alle dens betingelser. Mino falder aktuelt udenfor, fordi operatørens Curaçao-hjemsted ikke opfylder EU/EØS-kravet.
Hvad beskattes
SKAT beskriver den skattepligtige del som nettogevinsten
SKATs undervisningsmateriale om spil forklarer, at når en gevinst ikke er skattefri, er det nettogevinsten der skal oplyses. Nettogevinst betyder i den sammenhæng gevinsten fratrukket den indsats, der direkte hører til den konkrete gevinst. Denne side beregner ikke beløbet for den enkelte spiller og tager ikke stilling til dokumentation for en bestemt årsopgørelse.
Betalingshistorikken kan derfor være praktisk vigtig, hvis du har brug for at dokumentere indbetalinger og udbetalinger. Den tekniske side om betalingsmetoder hos Mino beskriver de verificerede betalingskategorier, mens Mino Casino udbetaling fokuserer på selve udbetalingsprocessen. Ingen af de to sider erstatter SKATs egen vejledning om, hvordan en gevinst skal oplyses.
Brug den aktuelle SKAT-side ved indberetning
Skatteregler er et high-risk område, fordi regler og vejledning kan ændre sig. Kontroller derfor SKATs aktuelle side om gevinster, hvis du skal oplyse en konkret gevinst.
Undgå en for bred regel
Hvorfor “udenlandsk casino = skat” er for upræcist
Den hurtige tommelfingerregel er fristende, men den er ikke det SKAT skriver. En udenlandsk onlineudbyder kan give skattefrie gevinster, hvis udbyderen har hjemme i EU/EØS, har licens, er under offentlig kontrol, og det tilsvarende spil lovligt kan udbydes i Danmark. Alle punkter skal være opfyldt.
Mino er et eksempel på, hvorfor man bør anvende testen trin for trin. GBL Solutions N.V. har en dokumenteret spillelicens, men operatøren er Curaçao-baseret. Da EU/EØS-betingelsen falder, er det mere præcist at holde vurderingen knyttet til Minos konkrete operatør og hjemsted frem for at generalisere om alle udenlandske casinoer.
Metoden viser samtidig, hvilke forhold der har betydning for vurderingen: operatør, hjemsted, dansk tilladelsesstatus og SKATs gældende regler. Hvert af disse forhold kan kontrolleres særskilt mod de aktuelle kilder.
Individuelle forhold
En generel Mino-regel er ikke en personlig skatteberegning
Denne side anvender de offentlige regler på Minos verificerede operatør- og jurisdiktionsstatus. Den beregner ikke din skattesats, fradrag, tidspunktet for indkomstbeskatning eller andre personlige forhold. Sådanne spørgsmål kan afhænge af den konkrete gevinsthistorik og din egen skattesituation.
Hvis der er tvivl om, hvordan en konkret gevinst skal oplyses, er SKAT den relevante myndighed. Det er især vigtigt ved større eller sammensatte transaktioner, hvor en generel casino-guide ikke kan erstatte individuel myndighedsvejledning.
Mino anvendt på reglen
Fire trin viser hvorfor Minos nuværende skatteposition ikke bygger på én enkelt etiket
- Dansk tilladelse: Ved den aktuelle registerkontrol blev Mino, GBL Solutions N.V. og minocasino.com ikke fundet blandt udbydere med dansk tilladelse. Derfor kan den enkle regel om skattefri gevinst hos en dansk licenseret onlineudbyder ikke bruges som grundlag for Mino.
- Udenlandsk onlineudbyder: SKAT har en særskilt betingelsestest for udenlandske onlineudbydere. Alle betingelser skal være opfyldt, hvis gevinsten skal være skattefri efter den regel.
- Hjemsted: Mino drives af GBL Solutions N.V. på Curaçao. Curaçao er ikke en del af EU/EØS, så hjemstedskravet i SKATs udenlandske regel er ikke opfyldt.
- Konsekvens: Når alle betingelser ikke er opfyldt, beskriver de kontrollerede skatteoplysninger nettogevinsten som skattepligtig personlig indkomst. Det er den aktuelle Mino-konklusion, ikke en generel regel for alle udenlandske casinoer.
Licensen OGL/2024/589/0556 under Curaçao Gaming Authority er stadig et dokumenteret regulatorisk faktum, men den ændrer ikke EU/EØS-hjemstedet. Derfor skal licensstatus og skattebetingelsen læses som to forskellige spørgsmål. En udenlandsk licens kan dokumentere, at operatøren har en spillelicens, uden at den samtidig opfylder den danske skatteregels krav til hjemsted.
Genkontrol før brug
Tre oplysninger bør kontrolleres igen, hvis du bruger skattevurderingen senere
Skattevurderingen er knyttet til den status, der blev kontrolleret 23. september 2026. Hvis du bruger siden på et senere tidspunkt, er de vigtigste genkontroller operatøren bag Mino, operatørens hjemsted og SKATs aktuelle regel for udenlandske onlinegevinster. En ændring i en af disse oplysninger kan være relevant for vurderingen, og derfor bør en gammel sideversion ikke bruges som erstatning for den gældende myndighedsvejledning.
Det samme gælder den danske tilladelsesstatus. Den nuværende kontrol gav ikke et Mino- eller GBL-match, men registerstatus er et forhold, der kan kontrolleres direkte igen. Den bredere produktgennemgang findes i Mino Casino Danmark; skattesiden holder kun fokus på de oplysninger, der er nødvendige for at anvende SKATs betingelser på Mino.
Til sidst bør nettogevinst og personlig indkomst ikke forveksles med en personlig skatteberegning. Siden gengiver den klassifikation, der følger af de kontrollerede regler og Mino-status, men beregner ikke sats, fradrag eller et beløb for den enkelte spiller. Ved konkret indberetning er den aktuelle vejledning fra SKAT det relevante udgangspunkt.
En genkontrol bør desuden bevare rækkefølgen i vurderingen. Først afgøres det, om den danske tilladelsesregel kan bruges. Hvis ikke, anvendes SKATs betingelser for udenlandske onlineudbydere. Derefter sammenholdes operatørens hjemsted og licensstatus med disse betingelser. Den rækkefølge forhindrer, at Curaçao-licensen alene bliver behandlet som et svar på et skatteproblem, som også afhænger af hjemsted.
For Mino er den nuværende konklusion knyttet til GBL Solutions N.V. og Curaçao. Hvis operatøren eller hjemstedet ændres, er det ikke nok at genbruge den gamle konklusion. Den nye status skal sættes ind i den samme SKAT-test igen, fordi skattefriheden for en udenlandsk onlineudbyder afhænger af, at alle relevante betingelser er opfyldt samtidig.
Det samme princip gælder, hvis den danske registerstatus ændrer sig: vurderingen skal genberegnes ud fra de aktuelle regulatoriske forhold, ikke fra en tidligere konklusion.
Den afgørende betingelse
Hvornår Mino-gevinster bliver skattepligtige i Danmark
SKAT gør skattefrihed for udenlandske onlinegevinster betinget af, at alle krav er opfyldt, herunder at udbyderen har hjemme i EU/EØS. Mino drives aktuelt af GBL Solutions N.V. på Curaçao, og Europa-Kommissionen beskriver Curaçao som et oversøisk land og territorium uden for EU-territoriet og det indre marked. Derfor opfylder Mino ikke denne hjemstedbetingelse ved kontrollen den 23. september 2026, og nettogevinster falder efter den nuværende regel uden for skattefriheden. Ved en konkret indberetning bør den aktuelle SKAT-vejledning altid kontrolleres igen.
Dette materiale er udarbejdet af teamet hos Mino Danmark Guide.
Lignende indlæg
Mino live casino – blackjack, roulette og liveudbydere
Mino KYC – identitetskontrol før udbetaling